임대
임차인 구성, 계약시점, 렌트프리와 관리비 구조를 재검토합니다.
BUILDING VALUE-UP
임대료를 올릴 수 있는 이유가 무엇인지, 공실을 줄일 수 있는지, 투자비가 회수되는지를 먼저 검토합니다.
4 LEVERS
임차인 구성, 계약시점, 렌트프리와 관리비 구조를 재검토합니다.
외관, 출입구, 사인, 공용부, 층별 컨디션을 개선합니다.
공실 대응, 시설 유지비와 반복되는 불편 요인을 줄입니다.
리모델링·증축·신축 검토가 필요한 시점을 판단합니다.
THE MATH
월세 1,000만 원을 받는 건물을 수익률로 역산하면 3%일 때 매매가 40억 원, 4%일 때 30억 원입니다(보증금 제외). 그래서 월세가 100만 원 내려가면 건물 가치는 3% 기준 4억 원, 4% 기준 3억 원이 내려가고, 반대로 100만 원을 더 받으면 그만큼 올라갑니다. 구축이 아닌 이상 임대료가 매각가를 결정하는 가장 큰 변수입니다.
3 WAYS
현재 수익률이 1%여도 밸류업 후 수익이 정확히 예상된다면 투자할 수 있습니다. 중요한 것은 그 예상을 어떻게 확인하느냐입니다. 원문 「강남 빌딩 수익률, 1%여도 투자를 한다고?」 →
CASES
한국빌딩개발원 블로그에 공개된 강남 사례입니다(2023년 기준). 과거 사례이며 수익률을 보장하지 않습니다.
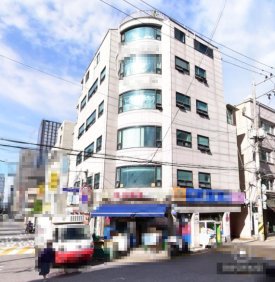
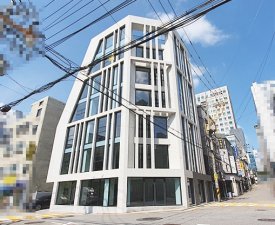
81억 원에 매입, 세금과 리모델링에 약 12억 원 투입. 기둥 없는 반듯한 구조와 넓고 시원한 창, 임차인이 선호하는 바닥·천장 마감과 조명, 시스템 냉난방으로 보증금 3억/월 3,100만 원 사옥 임대 중.
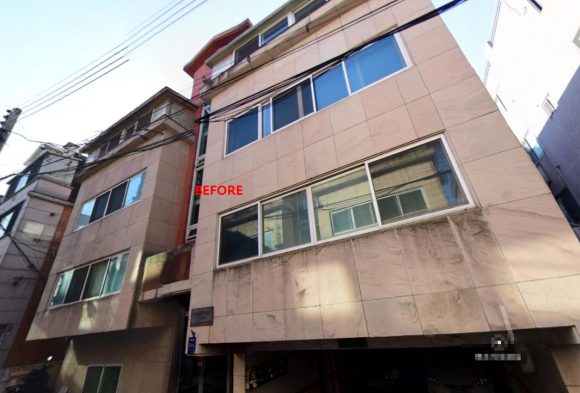
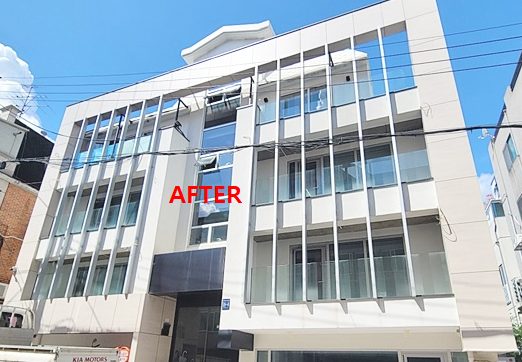
주택을 리모델링해 보증금 3억/월 2,100만 원(수익률 약 3.6%)으로 임대한 뒤 73억 원에 매각. 리모델링만으로도 충분한 수익이 나온 사례입니다.
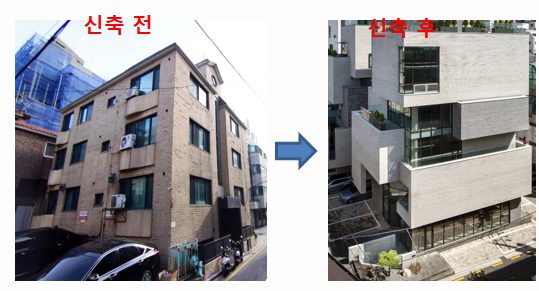
2021년 68억 원에 주택 매입(대지 약 82평, 연면적 약 260평), 2022년 6월 준공. 보증금 5억 5천/월 3,930만 원에 만실 임대 중. 2022년 이전 매입·2023년 이전 준공한 강남 건물 대부분이 투자금 대비 4~5%대입니다.
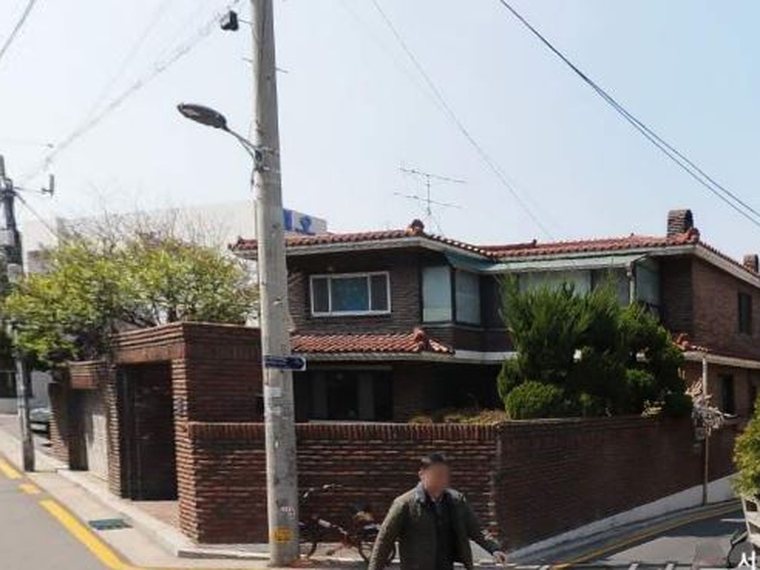
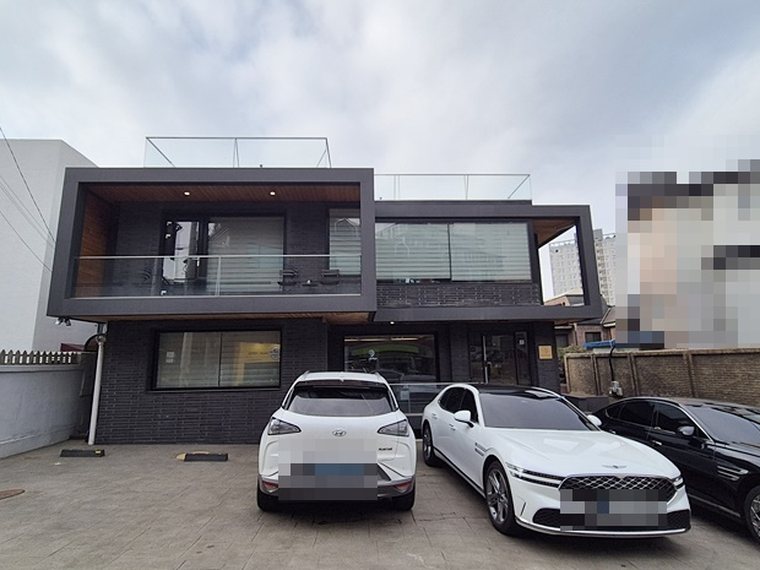
담장을 허물어 주차장을 확보하고 코너의 전봇대를 옮겨 가시성을 살렸습니다. 보증금 1억/월 600만 원에도 임대가 안 되던 건물이 리모델링 후 보증금 2억/월 1,200만 원에 임대 완료.
VALUE-UP MODEL
추가투자 없이 현 수익을 유지할 경우.
공용부·외관·설비·임대전략을 개선할 경우.
공실기간과 CAPEX를 감수하고 상품성을 재구성할 경우.
철거·공사·금융비용을 포함해 토지의 잠재력을 새로 실현할 경우.
TENANT VOICE
신축·리모델링 건물의 가치는 임대료가 결정하고, 임대료는 임차사가 "여기엔 더 내도 좋다"고 느끼는 요소가 결정합니다. 한국빌딩개발원이 100여 개 소형 건물을 임대관리하며 임차사에게 직접 들은 이유들입니다.
“주차가 불편해서 이전합니다.”
→ 주차 계획이 임대료보다 먼저 검토되어야 하는 이유“화장실이 너무 좁아서 이전합니다.”
→ 남녀 분리 화장실·탕비실은 선택이 아니라 기본“옥상정원이 마음에 들어 여기로 결정했습니다.”
→ 공용부 하나가 계약을 결정하기도 합니다“지하 층고가 높고 자연채광이 돼서 활용도가 좋습니다.”
→ 지하도 설계에 따라 임대 가능한 면적이 됩니다임차사가 원하는 입지, 평면 구성, 외관 디자인, 트렌드에 맞는 화장실·탕비실·옥상정원을 임대료 수준에 맞는 퀄리티로 구성하는 것이 밸류업의 출발점입니다. 건물을 누가 어떻게 쓰는지 모르고 사거나 짓는 것은 운에 맡기는 일입니다. 원문 보기 →
FAQ
아닙니다. 임차인 구성, 임대조건, 공실관리, 사인·조명·공용부 개선처럼 비교적 작은 변화부터 시작할 수 있습니다.
추가 투자비와 예상 임대수익 개선, 공실기간, 운영비, 향후 매각가에 미치는 영향을 시나리오별로 비교합니다.
가능합니다. 오히려 매입 전에 필요한 CAPEX와 실행기간을 추정해야 매입가격의 적정성을 판단하기 쉽습니다.